


تمارا
4,764.10K Arvustused
Rakenduse andmed
- Versioon
- 6.17.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- TAMARA FZE
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
Kui otsin telefoni rakendust, mis aitaks ostu eest tasumist ajastada, vaatan kõigepealt kolme asja: kas makseplaan on arusaadav, kas rakendus sobib minu igapäevase rahavooga ja kui palju lisatoiminguid see tegelikult nõuab. تمارا on selles mõttes huvitav finantsrakendus, sest selle keskmes ei ole tavapärane eelarvepidamine ega pangakonto jälgimine, vaid paindlikum viis ostude eest tasumiseks. Minu kogemuse põhjal on see kõige kasulikum inimesele, kes tahab suurema väljamineku mitmeks osaks jagada, kuid ei soovi iga ostu jaoks eraldi pangalaenu või krediitkaarti kasutada.
Rakenduse nimi kuvatakse poes araabia kirjas kujul تمارا, kuid selle väärtus ei sõltu sellest, kas kasutaja otsib klassikalist pangarakendust või järelmaksuteenust. Tegemist on tasuta finantsrakendusega, mille arendaja on TAMARA FZE. Rakenduse keskmine hinnang on 4,7 ning seda on paigaldatud üle viie miljoni korra. Need näitajad ei ütle iseenesest, kas see sobib just minu rahakotile, kuid näitavad, et tegemist ei ole nišikatsetusega, mida kasutaks vaid väike hulk inimesi.
Kas تمارا sobib sinu makseharjumustega?
Minu jaoks algab otsus sellest, kas tahan ostu edasi lükata või lihtsalt selle mõju kuueelarvele pehmendada. Need on kaks erinevat vajadust. Kui mul on raha olemas, kuid üks korraga tehtav makse rikuks kuuplaani, võib osadeks jagamine olla mugav. Kui aga ost on juba alguses liiga kallis ja ma loodan, et tulevane sissetulek päästab olukorra, muutub sama lahendus kiiresti riskantseks.
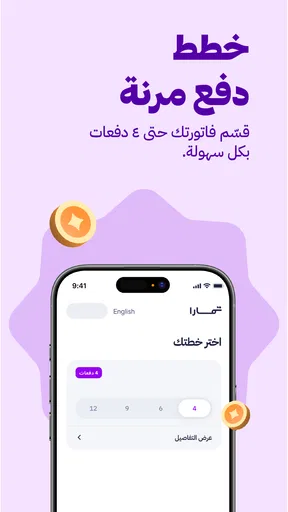
Rakenduse poe kokkuvõte lubab makseplaane kuni 24 osamakseni. See muudab teenuse paindlikumaks kui lihtne “maksa hiljem” lahendus, kuid pikk periood ei tähenda automaatselt paremat otsust. Enne kinnitamist tasub endalt küsida, kas ma mäletan seda kohustust ka mitme kuu pärast ja kas järgmised osamaksed mahuvad eelarvesse siis, kui tekib ootamatu kulu.
Praktilises kasutuses hindan kõige rohkem seda, et makseviisi mõte on lihtne: ostu ei pea tingimata ühe korraga kinni maksma. See võib olla kasulik näiteks koduseadme, vajaliku töövahendi või reisiga seotud väljamineku puhul, kui kogu summa on küll planeeritud, kuid selle jaotamine aitab vältida ühe kuu liigset koormust. Samal ajal ei käsitle ma seda tasuta rahana. Iga osamakse on endiselt päris kohustus, isegi kui esimene samm tundub väga kerge.
Oluline otsustuskriteerium on ka see, kui palju kontrolli kasutaja soovib. Mõnele meeldib, et rakendus keskendub ostu ja maksete korraldamisele. Teine eelistab näha samas kohas kogu pangakonto saldot, säästmiseesmärke, arveid ja kulutuste kategooriaid. تمارا ei ole minu hinnangul mõeldud täieliku isikliku rahanduse juhtpaneelina. Kui sinu peamine eesmärk on teada, kuhu iga kuu raha kaob, on tavapärane eelarverakendus või pangarakendus tõenäoliselt sobivam.
Esimese nädala väärtus: alusta ostu asemel plaanist
Esimesel nädalal võib osamaksete idee tunduda eriti ahvatlev, sest see muudab suure väljamineku mõttes väiksemateks tükkideks. Mina kasutaksin seda aega pigem tutvumiseks kui kiireks ostmiseks. Enne kui siduda rakendus päris ostuga, tasub läbi mõelda, millised kulud on juba tulevastesse kuudesse planeeritud ja milline kuumakse jätaks piisava varu ka tavapäraseks eluks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Siin aitab väike, aga praktiline võte: arvuta ostu mõju oma eelarvele enne rakenduse avamist. Pane kirja kogu summa, seejärel võrdle võimalikku osamakset juba olemasolevate püsikuludega. Nii ei muutu rakenduses nähtav väiksem number ainsaks otsustajaks. Kui ost tundub selle kontrolli järel endiselt mõistlik, on makseplaani kaalumine palju teadlikum.
Samuti ei pea rakenduse kasutamist siduma üksnes suure ja harva ette tuleva ostuga. Kui kaalun tööks vajalikku eset, saan hinnata, kas selle ostmine aitab mul praegu päriselt midagi lahendada või kas vana lahenduse parandamine oleks rahaliselt mõistlikum. Osadeks maksmine muudab tasumise viisi, mitte ostu vajalikkust. See eristus aitab mul vältida olukorda, kus mugav makseviis hakkab ise ostu põhjuseks muutuma.
Üks oluline küsimus on, kas rakendust saab kasutada just selle ostu puhul, mida ma silmas pean. Ma ei eelda, et kõik ostud või müüjad pakuvad sama võimalust. Seetõttu kontrolliksin enne ostu lõpuleviimist konkreetse tehingu juures, kas soovitud makseplaan on saadaval, ning loeksin seal kuvatud tingimused läbi. Nii väldin olukorda, kus olen oma eelarve juba ühe variandi järgi paika pannud, kuid tegelik valik osutub teistsuguseks.
Igapäevane olukord, kus rakendusest on päriselt kasu
Oletame, et mul on vaja osta uus sülearvuti, sest vana ei tööta enam usaldusväärselt. Ühe korraga tasumine jätaks kuu lõpus liiga väikese varu, kuid ostu edasi lükata ei saa. Sellises olukorras avan rakenduse enne lõplikku ostu, vaatan pakutavat makseplaani, kontrollin osamaksete suurust ja mõtlen läbi, millisel kuupäeval raha kontole laekub. Alles seejärel otsustan, kas jaotamine aitab või lihtsalt lükkab probleemi edasi.
Siin on üks vähem ilmne, kuid minu meelest oluline kasutusviis: rakendust tasub kasutada otsuse kontrollpunktina, mitte ainult makse kinnitamise ekraanina. Kui ma näen kogusummat ja tulevasi osamakseid kõrvuti, on lihtsam märgata, kas ost tundub taskukohane ainult seetõttu, et üksik makse on väike. See mõttepaus võib olla väärtuslikum kui pelk ostumugavus.
Teine kasulik harjumus on siduda iga uus plaan konkreetse eelarverea või kuupäevaga. Näiteks ei piisa sellest, et ütlen “see peaks iga kuu ära mahtuma”. Ma panen endale kirja, millisest sissetulekust makse tuleb ja milline muu kulu võib samal ajal suureneda. Nii ei muutu rakendus impulssostude tööriistaks, vaid jääb planeerimise abivahendiks.
Milline on rakenduse roll kuust kuusse?
Esimene sobiv ost ei näita veel, kas teenus väärib telefonis püsivat kohta. Minu jaoks sõltub korduv väärtus sellest, kas rakendus aitab kohustusi selgemalt hallata, mitte sellest, kui sageli ma seda avan. Kui kasutan seda harva ja ainult siis, kui konkreetne ostuolukord seda õigustab, võib see olla kasulik ka ilma igapäevase kasutuseta.
Kui makseplaane tekib aja jooksul mitu, muutub tähtsaks nende koondmõju. Iga üksik osamakse võib paista väike, kuid eri ostude maksed võivad samasse kuusse kuhjuda. Seepärast vaataksin enne uut plaani üle juba olemasolevad kohustused ning jätaksin eelarvesse varu, mitte ei arvestaks kogu vaba raha osamaksete katteks. See on eriti kasulik kuu alguses, kui järgmise palgapäevani jääb veel aega.
Kahe ostu võrdlemisel ei vaataks ma ainult seda, kummal on väiksem üksik makse. Hindaksin, kui kaua kohustus kestab, kas maksete ajastus sobib minu sissetulekuga ja kas ostu saab vajaduse korral edasi lükata. Kui üks plaan tundub mugav ainult sellepärast, et kohustus venib pikemaks, ei pruugi see olla tegelikult parem valik.
Siin erineb selline rakendus igakuisest pangarakendusest või eelarvehaldurist. Pank annab tavaliselt laiema pildi kontol toimuvast, samal ajal kui eelarverakenduse keskne ülesanne on kulude korrastamine. تمارا sobib pigem konkreetse ostu maksmisega seotud otsuse juurde. Ma ei ootaks, et see üksi näitaks kogu mu rahalist seisu, ning kasutaksin vajaduse korral kõrval ka panga väljavõtet või enda eelarvet.
Mida kasutuskogemuselt oodata
Rakenduse praegune versioon on 6.17.0 ja minimaalne toetatud operatsioonisüsteem on versioon 9. See tähendab, et väga vanade seadmete kasutajad peaksid enne paigaldamist oma telefoni süsteemiversiooni kontrollima. Uuemate Androidi seadmete puhul ei ole see tavaliselt takistus, kuid vanema telefoni puhul võib just ühilduvus määrata, kas teenus on üldse praktiline.
Vanusemärgis PEGI 3 annab rakendusele laia kasutusraamistiku, kuid see ei tähenda, et iga rahaline otsus oleks lapsele sobiv. Mina käsitleksin seda täiskasvanu finantsvahendina, mille kasutamine nõuab arusaamist kohustustest, maksetähtaegadest ja oma tegelikust sissetulekust. Madal sisuline vanusemärgis ei asenda rahalist vastutust.
Rakenduse tugevus tuleb esile siis, kui kasutaja soovib makseplaani kiiresti läbi vaadata. Nõrkus ilmneb hetkel, mil inimene hakkab otsima täielikku ülevaadet oma kõigist rahalistest kohustustest. Siis võib tekkida vajadus kasutada lisaks panka, kalendrit või eelarvetabelit. Ma ei näe seda tingimata puudusena, kuid see tähendab, et تمارا ei asenda kogu finantskorraldust.
Hoolduskoormus: jälgi makseid ka väljaspool rakendust
Rakenduse kasutamine ei nõua minu meelest keerukat igapäevast rutiini, kuid see eeldab järjepidevat järelkontrolli. Kui teenus on mõeldud ostude makseplaanide jaoks, tuleb kasutajal endal hoolitseda selle eest, et iga kohustus oleks ka ülejäänud kuuplaaniga kooskõlas. Ma paneksin olulised maksekuupäevad kalendrisse ja vaataksin enne uue ostu tegemist üle, millised kohustused juba ees ootavad.
See pole üleliigne topelttöökohustus. Kalender annab mulle ühe pilguga pildi palgapäevadest, arvetest ja muudest kindlatest väljaminekutest; rakenduse vaatest üksi ei pruugi piisata, kui püüan hinnata kogu kuu vaba raha. Kui mõni plaan ununeb, võib ebameeldiv üllatus tulla mitte ostuhetkel, vaid hiljem, kui mitu makset samale ajale satuvad.
Kasulik on teha lihtne igakuine ülevaatus: märkida allesjäänud osamaksed, võrrelda neid eelseisva sissetulekuga ja otsustada, kas uue ostu jaoks on päriselt ruumi. See ei pea muutuma suureks arvutustööks. Mõneminutiline kontroll võib aidata märgata, et kuigi plaan sobis eelmisel kuul, on praeguses eelarves muutunud näiteks eluaseme- või remondikulu.
Kui ma ei taha oma kohustusi kalendris või eelarves eraldi jälgida, võib sellise teenuse mugavus mulle hoopis lisatööd tekitada. Sel juhul oleks parem tasuda ost kohe, kui see on jõukohane, või kasutada tööriista, mis koondab kogu rahalise pildi ühte kohta. Rakenduse sobivus sõltub seega ka sellest, kas olen valmis oma makseplaanidele tähelepanu pöörama.
Kus see lahendus võidab tavapäraste alternatiivide ees?
Võrreldes krediitkaardiga võib osadeks jaotatud ost olla kasutajale lihtsamini mõistetav, sest konkreetne ost ja selle makseplaan on omavahel seotud. Krediitkaardi puhul võib sama kaart katta palju erinevaid oste ning kuu lõpus ei pruugi olla kohe selge, milline kulu millise otsuse tagajärg oli. Kui tahan vältida ühe suure krediidilimiidi muutumist häguseks võlaks, tundub eraldi ostuplaan mulle läbipaistvam.
Võrreldes tavapärase pangalaenuga on rakenduse idee igapäevase ostu kontekstis otsesem. Ma ei pea mõtlema kogu oma rahalisele olukorrale samal viisil nagu suurema laenu puhul, vaid saan keskenduda konkreetse ostu maksete ajastamisele. See võib olla mugav, kui vajadus on ühekordne ja summa sobib minu eelarvesse.
Samas ei saa neid lahendusi üks-ühele võrrelda. Pangalaen võib olla sobivam suurema ja pikaajalise väljamineku jaoks, eriti kui inimene vajab kindlat lepingulist struktuuri ja tahab kõik tingimused enne otsustamist põhjalikult läbi vaadata. تمارا tugevus on pigem paindlik ostuhetk, mitte pikaajalise rahastamise universaalne asendus.
Ka tavaline deebetkaart on mõnes olukorras parem. Kui mul on kogu raha olemas ja ost ei ohusta kuu eelarvet, on kohe tasumine kõige lihtsam valik. See ei loo uusi tulevasi makseid ning aitab vältida olukorda, kus mitu väikest osamakset hakkavad märkamatult üksteise otsa kogunema.
Millal alternatiiv on targem valik?
Kui minu sissetulek muutub kuust kuusse, suhtun pikkadesse makseplaanidesse ettevaatlikult. Paindlikkus ostuhetkel võib hiljem muutuda pingeks, kui töömaht väheneb või tuleb katta ootamatu ravi-, remondi- või eluasemekulu. Sellisel juhul eelistaksin esmalt säästa, valida odavama toote või lükata ostu edasi.
Samuti ei soovitaks ma seda rakendust inimesele, kes kipub ostma ainult seetõttu, et osamakse tundub väike. See on kõige olulisem psühholoogiline lõks: tähelepanu liigub kogusummalt kuumaksele. Minu enda reegel oleks vaadata alati esmalt kogu makstavat summat, seejärel osamaksete arvu ja alles lõpuks seda, kas üksik makse sobib eelarvesse.
Kui vajad pidevat ülevaadet kõigist laenudest, arvete tasumisest ja säästueesmärkidest, vali pigem rakendus, mis on ehitatud terviklikuks eelarvehalduriks. Kui vajad ainult ühekordset suurema ostu jaotamist ning tahad makseid eraldi jälgida, on تمارا sihipärasem. Õige valik sõltub siin rohkem harjumusest kui sellest, millisel rakendusel on kõige rohkem funktsioone.
Millest võib kasutaja aja jooksul väsida?
Esialgne kergus võib aja jooksul kaduda, kui iga uus ost lisab veel ühe tulevase kohustuse, mida tuleb meeles pidada. Minu jaoks pole väsitav üksik makseplaan, vaid tunne, et järgmiste kuude sissetulek on juba tükkhaaval ära jagatud. Kui hakkan uusi oste tegema lihtsalt seepärast, et varasemad osamaksed tunduvad väikesed, kaob teenuse peamine eelis: selgem kontroll konkreetse ostu üle.
Teine võimalik tüdimuse allikas on pidev arvutamine. Kui pean iga ostu puhul uuesti kontrollima mitut kuupäeva, sissetulekut ja juba avatud plaani, võib kiire makseviis hakata nõudma rohkem tähelepanu kui kohe tasumine. Sellises olukorras võtaksin pausi ja otsustaksin, kas tahan makseplaane üldse juurde lisada, mitte ei püüaks neid mugavuse nimel automaatselt juurde võtta.
Enda jaoks seaksin lihtsa piiri: kui ma ei suuda oma järgmiste kuude maksekohustusi peast või ühest selgest nimekirjast kokku võtta, ei lisaks ma enne uut plaani, kui olen need üles kirjutanud. See ei ole rakenduse tehniline piirang, vaid isiklik kontrollreegel, mis aitab hoida osamaksed nähtaval ja vähendab hajameelsusest tulenevat koormust.
Varjatud kulu ei ole alati rahaline
Rakendus on tasuta, kuid tasuta paigaldamine ei tähenda, et kasutamine ei nõuaks tähelepanu. Minu jaoks on suurim võimalik “kulu” jälgimise vajadus. Mida rohkem oste osadeks jagan, seda lihtsam on unustada, et tulevased kuud on juba osaliselt ära planeeritud. See võib vähendada minu tegelikku vaba raha rohkem, kui hetkel tundub.
Enne plaani kinnitamist kontrolliksin alati nelja asja: ostu kogusummat, osamaksete rütmi, maksete lõppemist ja seda, kas sama perioodi peale on juba muid kohustusi. Kui mõni neist jääb ebaselgeks, ei teeks ma ostu enne, kui olen info enda jaoks lahti kirjutanud. See on lihtne töövoog, kuid aitab vältida automaatset nõustumist.
Kasulik on ka hoida maksekuupäevad oma kalendris, isegi kui rakendus ise neid kuvab. Nii näen neid koos palga, üüri ja teiste püsikuludega. See on eriti tähtis siis, kui kasutan mitut makseviisi korraga. Üks teenus võib olla mugav, kuid mitu paralleelset plaani muudavad kogu rahavoo kiiresti raskemini tajutavaks.
Kellele soovitan ja kellele mitte?
Soovitan seda rakendust inimesele, kellel on regulaarne sissetulek, konkreetne vajalik ost ja distsipliin tulevasi makseid jälgida. See võib sobida ka neile, kes tahavad vältida krediitkaardi laia kasutusruumi ning eelistavad siduda kohustuse ühe kindla ostuga. Tasuta kättesaadavus teeb proovimise lihtsaks, kuid mina alustaksin siiski väiksema ja päriselt vajaliku ostuga, mitte emotsionaalse väljaminekuga.
Ma ei soovitaks seda inimesele, kellel on juba mitu tasumata kohustust, ebastabiilne sissetulek või kalduvus teha oste ainult kampaania tõttu. Samuti pole see minu esimene soovitus kasutajale, kes otsib investeerimise, säästmise või täieliku kuluanalüüsi rakendust. Sel juhul on parem valida tööriist, mis keskendub algusest peale rahalise pildi terviklikule juhtimisele.
Enne paigaldamist tasub mõelda ka sellele, kas sinu telefon vastab vähemalt Androidi versioonile 9. Kui vastab, on tehniline lävend mõistlikult madal. Pärast paigaldamist ei kiirustaks ma kohe ostu tegema, vaid tutvuksin esmalt makseplaani loogikaga ja paneksin endale paika piiri, kui palju tulevasi osamakseid korraga talun.
Minu lõplik otsus
Minu hinnangul on تمارا hea sihitud tööriist, mitte universaalne lahendus kogu rahandusele. Selle parim külg on võimalus jagada sobiv ost hallatavamaks makseplaaniks ning vaadata otsust konkreetse ostu, mitte üldise krediidilimiidi kaudu. Rakenduse kasutajaskond, 4,7 keskmine hinnang ja üle viie miljoni paigalduse annavad märku tugevast huvist, kuid need ei asenda isiklikku eelarvekontrolli.
Kui mul oleks vaja vajalik ost ära teha, sissetulek oleks stabiilne ja ma oleksin osamaksed juba ette oma kuueelarvesse paigutanud, kasutaksin seda hea meelega. Kui ostu ainus põhjus oleks see, et väiksem osamakse muudab selle emotsionaalselt kergemini vastuvõetavaks, jätaksin rakenduse kõrvale. Minu peamine soovitus on vaadata alati kogukulu enne mugavat kuumakset.
Kokkuvõttes sobib see tasuta finantsrakendus kõige paremini teadlikule kasutajale, kes tahab makseid ajastada, kuid suudab kohustusi järjepidevalt jälgida. See ei ole imerohi rahapuuduse vastu ega asenda säästmist, pangarakendust või eelarvet. Õiges olukorras võib see aga muuta ühe suure väljamineku paremini juhitavaks. Kui kasutad seda planeerimise, mitte ostmise õigustuse vahendina, on selle väärtus minu silmis selge. Just see määrab, kas rakendus jääb mul telefoni ka pärast esimest elevust: kui see aitab teha läbimõeldud otsuseid ilma uusi oste peale surumata, on sellel praktiline koht; kui osamaksed hakkavad tekitama segadust või pidevat rahalist pinget, tasub kasutada lihtsamat makseviisi ja teha paus.
Plussid
- Lihtne järelmaksu taotlemine otse mobiilirakendusest.
- Selge ülevaade osamaksetest ja maksetähtaegadest.
- Toetab paljude veebipoodide ostude finantseerimist.
- Maksemeeldetuletused aitavad tähtaegu paremini jälgida.
- Konto ja maksete haldamine on mugav ühest kohast.
Miinused
- Teenuse kasutamine sõltub heakskiidetud krediidilimiidist.
- Hilinenud maksed võivad kaasa tuua lisatasusid või piiranguid.
- Kõik kaupmehed ja ostud ei pruugi järelmaksuks sobida.
- Krediiditingimused võivad kasutajate ja ostude lõikes erineda.
- Rakendusest ei pruugi alati piisata keerukamate probleemide lahendamiseks.
Korduma kippuvad küsimused: تمارا
Mis on تمارا ja milleks seda rakendust kasutatakse?
تمارا on ostude järelmaksu ja „osta kohe, maksa hiljem” tüüpi finantsteenus, mis võimaldab sobivate kaupmeeste juures ostu eest tasuda kohe või jagada summa mitmeks makseks. Rakenduses saab tavaliselt hallata makseplaane, jälgida tulevasi maksetähtaegu ning vaadata ostude ja kontoandmete ülevaadet. Teenuse kättesaadavus ja tingimused võivad riigiti erineda.
Kas تمارا kasutamiseks peab looma konto ja milliseid andmeid küsitakse?
Jah, teenuse kasutamiseks tuleb üldjuhul luua konto ning läbida isikusamasuse või maksevõime kontroll. Registreerimisel võidakse küsida telefoninumbrit, e-posti aadressi, isikuandmeid ja sobivat maksekaarti või pangateavet. Enne kinnitamist tasub lugeda privaatsustingimusi ning kontrollida, kuidas rakendus sinu andmeid säilitab, töötleb ja kolmandate osapooltega jagab.
Kas تمارا kasutamine on tasuta või lisanduvad ostudele tasud?
Rakenduse allalaadimine ja konto kasutamine ei pruugi olla tasuline, kuid konkreetse ostu puhul võivad kehtida teenustasud, hilinemistasud või muud lepingus märgitud kulud. Tingimused sõltuvad kaupmehest, ostusummast, makseplaanist ja kasutaja asukohast. Enne ostu kinnitamist kontrolli alati lõplikku tagasimaksesummat, maksete kuupäevi ning võimalikke lisakulusid.
Kas تمارا kaudu maksmine mõjutab krediidiajalugu või krediidiskoori?
Mõnes piirkonnas võib teenuse kasutamine või maksete hilinemine mõjutada krediidiregistrisse edastatavaid andmeid, kuid see sõltub kohalikest reeglitest ja تمارا konkreetsetest tingimustest. Õigeaegsed maksed ei pruugi alati krediidiskoori parandada, samas võivad võlgnevused kaasa tuua piirangud, lisatasud või aruandluse krediidiasutustele. Täpse mõju kohta vaata rakenduse lepingutingimusi.
Mida teha, kui makse ebaõnnestub, tellimus tühistatakse või soovin tagastust?
Kui makse ebaõnnestub, kontrolli esmalt, kas kaardil on piisavalt raha, kaart kehtib ja internetimaksed on lubatud. Tellimuse tühistamise või tagastuse korral tuleb tavaliselt pöörduda esmalt kaupmehe poole, sest tagastus sõltub tema eeskirjadest. Pärast tagastuse kinnitamist võib makseplaani uuendamine võtta aega. Probleemi püsimisel kasuta تمارا rakenduses olevat kliendituge.


